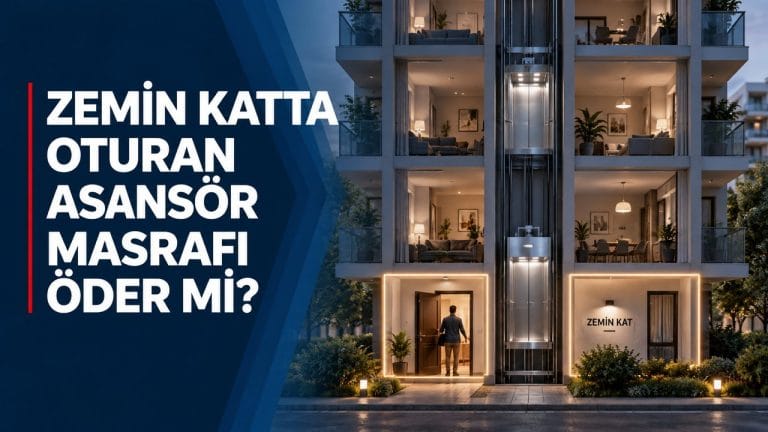
Her binada en az bir kişi bu cümleyi kurar: “Ben zemin kattayım, asansöre hiç binmiyorum, neden bakım parası ödüyorum?”
Sezgisel olarak makul bir itiraz. Hukuken ise sonucu değiştirmiyor — ama yönetim planı devreye girdiğinde tablo değişebiliyor. İkisini ayıralım.
Kanun ne diyor: kullanmamak ödememe hakkı verir mi?
Kat Mülkiyeti Kanunu’nun 20. maddesi bu itirazı doğrudan karşılıyor:
“Kat malikleri, ortak yer veya tesisler üzerindeki kullanma hakkından vazgeçmek veya kendi bağımsız bölümünün durumu dolayısıyla bunlardan faydalanmaya lüzum ve ihtiyaç bulunmadığını ileri sürmek suretiyle bu gider ve avans payını ödemekten kaçınamaz.”
Bu fıkra tam olarak zemin kat tartışması için yazılmış gibi. Kanun iki savunmayı da kapatıyor:
- “Kullanma hakkımdan vazgeçiyorum” → kabul edilmez.
- “Dairemin konumu gereği ihtiyacım yok” → kabul edilmez.
Kısacası ortak gider yükümlülüğü kullanımdan değil, mülkiyetten doğuyor. Asansör ortak yer olduğu sürece zemin kat da giderine katılır.
Neden böyle?
Ortak tesisler tek tek kullanıcıların değil, anagayrimenkulün parçasıdır. Asansör binanın kullanım değerini, kiralanabilirliğini ve satış değerini bütün olarak etkiler. Zemin kattaki daire de bu bütünün içindedir.
Ayrıca ölçüm sorunu vardır: kimin kaç kez bindiğini ölçmek mümkün olmadığı için kanun, tartışmayı kullanımdan koparıp arsa payı ve mülkiyet esasına bağlamıştır.
Hangi giderler asansörle ilgili sayılır?
Asansör kalemi tek bir gider değil; en az üç ayrı kalemden oluşur:
1. Periyodik bakım. Yetkili bakım firmasına ödenen aylık/üç aylık bedel. İşletme gideridir.
2. Yıllık periyodik kontrol. A tipi muayene kuruluşunun yaptığı, etiketle sonuçlanan kontrol. Ayrı bir kalemdir ve bakım ücretine dahil değildir.
3. Revizyon / yenileme. Kabin, motor, kumanda panosu değişimi gibi ömrü yıllara yayılan yatırım. Bu kalem işletme gideri değil, demirbaş niteliğindedir; kiracı–malik ilişkisinde malike aittir. Ayrıntı için demirbaş giderini kim öder yazımıza bakın.
Asansörün yasal bakım ve kontrol yükümlülükleri için apartmanlarda asansör bakım yönetimi yazımız ile Asansör Yönetmeliği sayfamız ayrıntı veriyor.
Gider nasıl paylaştırılır: eşit mi, arsa payı mı?
KMK m.20 iki farklı ölçü kullanıyor:
- (a) bendi: Kapıcı, kaloriferci, bahçıvan ve bekçi giderlerine eşit olarak.
- (b) bendi: Sigorta primleri, ortak yerlerin bakım–koruma–güçlendirme–onarım giderleri, yönetici aylığı ve ortak tesislerin işletme giderlerine arsa payı oranında.
Asansör ortak bir tesistir; bakım ve işletme gideri (b) bendi kapsamında arsa payı oranında paylaştırılır.
Buradan çıkan pratik sonuç şaşırtıcı olabilir: arsa payı büyük olan zemin kat bir dükkân, hiç kullanmadığı asansörün giderine, arsa payı küçük olan üst kat daireden daha fazla katılabilir.
Kalem bazında dağıtımı görmek için Ortak Gider Paylaşım Hesaplayıcı aracımızı kullanabilirsiniz — araç “yalnızca kullananlar” seçeneğini de destekliyor.
Yönetim planı bunu değiştirebilir mi?
Evet — ve tartışmanın asıl can alıcı noktası burada.
KMK m.20’nin giriş cümlesi şöyle başlıyor: “Kat maliklerinden her biri, aralarında başka türlü anlaşma olmadıkça…”
Bu ibare, paylaşım ölçüsünün emredici olmadığını gösteriyor. Kat malikleri aralarında farklı bir düzenleme yapabilir. Bu düzenlemenin yeri de yönetim planıdır.
Nitekim birçok yönetim planında şu tür hükümler bulunur:
- “Zemin kattaki bağımsız bölümler asansör bakım giderine katılmaz.”
- “Asansör gideri yalnızca 2. kat ve üzeri bağımsız bölümler arasında eşit olarak paylaştırılır.”
- “Dükkânlar asansör ve kapıcı giderinden muaftır.”
Böyle bir hüküm varsa uygulanır. Yoksa kanunun ölçüsü geçerlidir ve zemin kat da öder.
Dolayısıyla doğru soru “kanunen ödemek zorunda mıyım” değil, “yönetim planımızda ne yazıyor” olmalıdır. Yönetim planı sayfamız bu belgenin işlevini anlatıyor.
Yönetim planı değiştirilebilir mi?
Değiştirilebilir, ancak yönetim planı değişikliği sıradan bir genel kurul kararı değildir ve nitelikli çoğunluk gerektirir. Bu süreci Yönetim Planı Değişikliği Aracı ile adım adım planlayabilirsiniz.
Yönetici bu tartışmayı nasıl bitirir?
Sahada işe yarayan yol şudur:
1. Önce yönetim planını okuyun. Muafiyet hükmü var mı, yok mu? Tartışmanın yüzde sekseni bu tek adımda biter.
2. İşletme projesinde kalemi ayrı gösterin. “Asansör bakım” satırı ve hangi bağımsız bölümlere hangi oranda yansıdığı görünür olsun.
3. Kararı genel kurulda alın, karar defterine işleyin. Yöneticinin tek başına muafiyet tanıması, sonradan iptal edilebilecek bir işlem yaratır.
4. Muafiyet tanınacaksa kalıcı hâle getirin. Her yıl yeniden tartışılmasın diye yönetim planına işlenmesi en sağlıklısıdır.
Sık Sorulan Sorular
Zemin katta oturuyorum, asansör bakım parası ödemek zorunda mıyım?
Yönetim planınızda aksine bir hüküm yoksa evet. KMK m.20, ortak tesisten faydalanmaya ihtiyaç bulunmadığını ileri sürerek gider payından kaçınılamayacağını açıkça düzenliyor. Yükümlülük kullanımdan değil, mülkiyetten doğuyor.
Asansörün anahtarını teslim edip muafiyet alabilir miyim?
Hayır. Kullanma hakkından vazgeçmek, kanunun açık ifadesiyle gider payını ödememe sonucunu doğurmuyor. Anahtar teslimi veya kart iptali hukuki bir muafiyet yaratmaz.
Apartmandaki dükkân asansör giderine katılır mı?
Dükkân da bir bağımsız bölümdür ve kural olarak katılır. Ancak birçok yönetim planı dükkânlar için asansör ve kapıcı giderinde muafiyet öngörür. Önce yönetim planına bakmak gerekir.
Genel kurul kararıyla zemin katı muaf tutabilir miyiz?
Kat malikleri aralarında farklı bir paylaşım düzenlemesi yapabilir. Bunun kalıcı ve tartışmasız yolu, muafiyetin yönetim planına işlenmesidir. Yalnızca yıllık bir kurul kararıyla yapılan düzenleme, sonraki dönemlerde yeniden tartışmaya açılabilir.
Bu içerik genel bilgilendirme amaçlıdır, hukuki görüş niteliği taşımaz. Binanızın yönetim planı somut olayda belirleyicidir.
Gider paylaşımınızı itirazsız bir yapıya kavuşturmak için Saha Yönetim’e danışabilirsiniz. İletişim
Benzer Konular